

200 元人民幣。這個數字是台灣旅客在大陸用信用卡付款時最該記住的一條線——單筆消費在 200 元以內,行動支付平台不收手續費;超過 200 元,平台就會加收服務費,疊上發卡銀行的海外交易手續費,一筆 300 元的消費,實際成本可能比帳面多出將近一成。依中國人民銀行廣東省分行的說法,支付寶與微信支付均推出移動支付外卡手續費減免活動,對單筆交易金額 200 元以內的國際卡交易免收手續費。這條線怎麼用,是這篇要講的核心。
但它得放在一個更大的前提底下才成立:廈門可以用台灣信用卡嗎?答案是可以,前提是你分得清「實體刷卡」和「行動支付」這兩件事。大陸的街頭幾乎全面無現金化,市集、攤販、八市、小吃店用的是個人收款碼和銀聯通道,你的 Visa 實體卡掏出來,多數時候會被直接拒絕。這不是你的卡有問題,是受理端根本不收。真正能讓台灣信用卡在廈門順利運作的方式,是出發前就把它綁進支付寶或微信支付。文中查詢日期為 2026 年 10 月 21 日。
廈門可以用台灣信用卡嗎:先看這張對照表
| 比較項目 | 實體刷卡 | 行動支付綁卡 |
|---|---|---|
| 能不能用 | 部分場所可以,多數店家不行 | 絕大多數商戶收款碼都可以 |
| 典型可用場所 | 國際連鎖品牌飯店、大型百貨、免稅店、部分景點商店 | 便利商店、市集、餐廳、計程車、地鐵、公車 |
| 典型刷不動場所 | 小吃店、八市攤販、路邊攤、一般餐廳 | 個人轉帳、紅包、儲值、提現 |
| 平台手續費 | 無 | 單筆 200 元人民幣以內免收,超過則加收 |
| 銀行海外交易手續費 | 有,依各銀行規定約 1% 至 3% | 有,依各銀行規定約 1% 至 3% |
| 是否需事先設定 | 需開通海外交易 | 需開通海外交易與線上交易,並完成實名認證 |
| 建議角色 | 備援 | 主力 |
如果只看這張表就能決定你的支付策略,那這篇的目的已經達成。接下來是細節。
實體卡:在廈門哪些地方刷得動,哪些地方會被拒
先講清楚為什麼實體卡會失敗,這不是行銷策略,是受理結構的問題。
依台灣多家旅遊媒體整理的普遍觀察,大陸境內 95% 以上的日常消費場景已全面數位化與行動化。街邊小吃、計程車、路邊攤、獨立小店根本沒有實體刷卡機;就算有刷卡機的店家,境內主要通行的也是銀聯系統。台灣人常見的 Visa、Mastercard 或美國運通實體卡,基本上只有在大型外資商鋪、國際連鎖品牌飯店、國際機場,以及少數一線城市的百貨公司與觀光景點禮品店才比較刷得過。
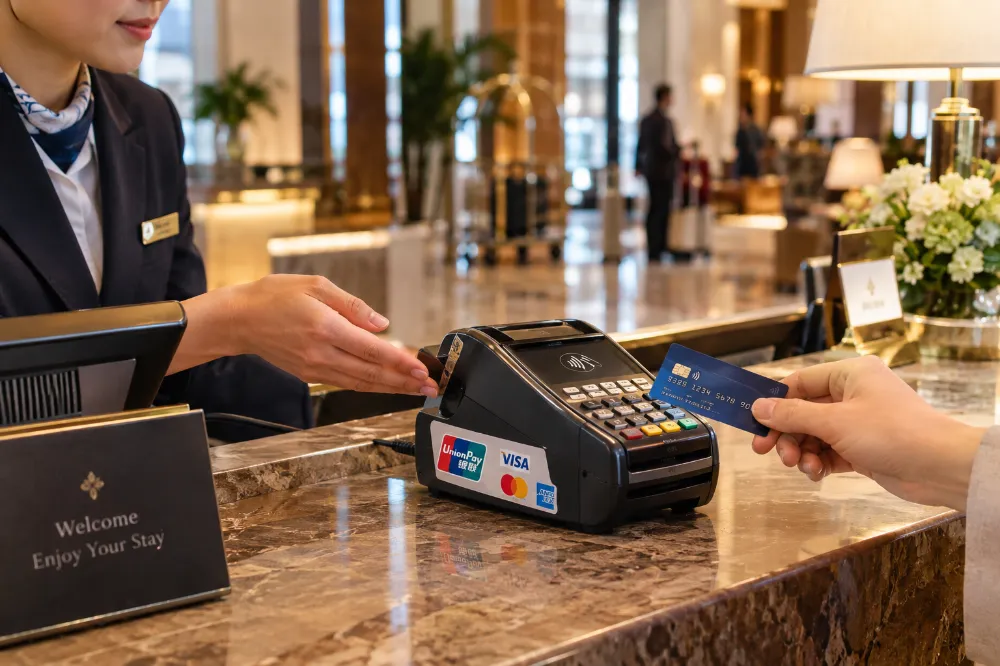
在廈門,實體卡相對有機會成功的場景是這幾類:國際連鎖品牌飯店的接待櫃檯與餐廳、大型百貨與免稅店、廈門高崎國際機場與廈門北站的免稅或國際品牌店、以及少數規模較大的景點官方商店。
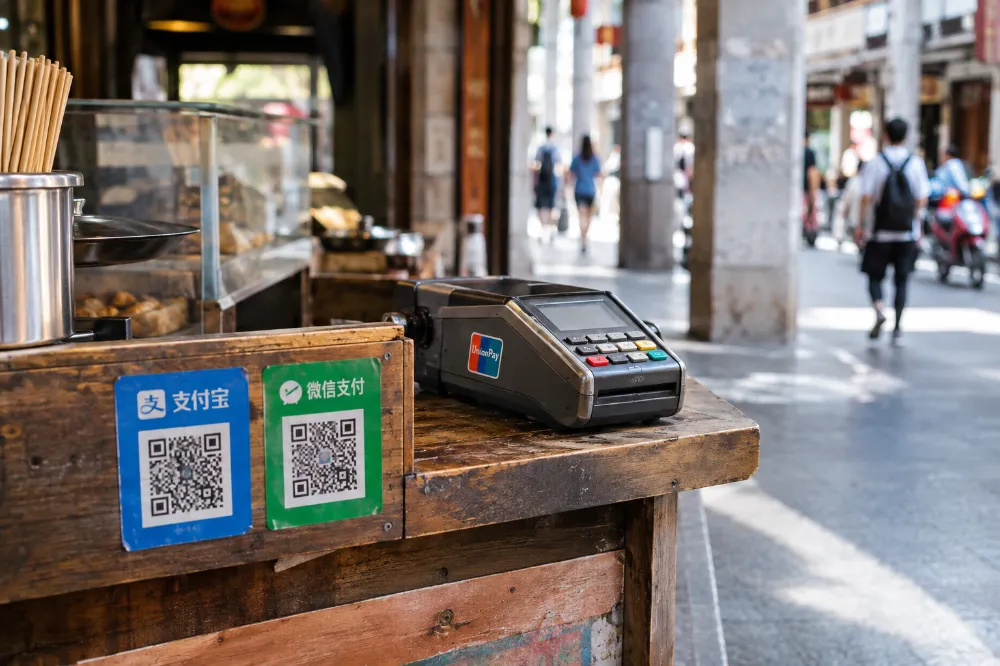
會被直接拒絕的,是八市周邊的攤販、中山路騎樓下的店家、路邊小吃、以及大部分沒有對接國際卡組織的餐廳。特別注意一點:帶著實體卡在櫃檯前被問「有沒有 Visa 或 Mastercard」的時候,要先看刷卡機上是否貼有對應的國際卡組織標誌。商家說「可以刷」跟機器實際支援,是兩件事。
行動支付:把台灣信用卡綁進支付寶與微信支付
這才是台灣信用卡在大陸真正能用的方式。支付寶與微信支付都已全面開放境外信用卡綁定,支援的卡組織包括 Visa、Mastercard、JCB 與 Diners Club。
要先釐清一個常見誤解:能不能綁,看的是卡面上的國際卡組織標誌,不是看是哪一家台灣銀行。支付寶官方並未公布台灣的銀行白名單。只要你的卡帶有上述任一卡組織標誌,且發卡行允許海外線上交易,理論上就可以綁。台灣發行的銀聯卡不適用於境外卡綁定,這一點要特別注意。
綁卡前的四個準備
- 確認台胞證在有效期內。實名認證的證件就是台胞證(台灣居民來往大陸通行證),過期或尚未核發就無法完成認證。台胞證的申辦與入境規定可以參考台胞證申辦與大陸入境規定。
- 確認手機能收到台灣門號的簡訊。綁卡與後續交易都可能觸發 OTP 驗證。在台灣先完成綁定最保險,因為在大陸若改用純上網卡,會收不到台灣銀行的簡訊。
- 確認海外交易與線上交易已開通。這兩項開關不一定預設就打開,請在出發前於銀行 App 或致電客服確認。
- 在台灣先下載並註冊好 App。註冊要收簡訊,到大陸才註冊容易卡在漫遊收訊或應用商店的地區設定。
綁卡步驟
以支付寶為例:開啟 App 後進入「我的」→「銀行卡」,點右上角新增,輸入 16 位卡號、有效期限(卡面 MM/YY)、安全碼 CVV(卡背簽名欄上 3 位數)與卡片上的英文姓名。送出後發卡行可能要求簡訊 OTP 或 3D 驗證,完成即綁定成功。微信支付的路徑類似,入口在「服務」→「錢包」→「銀行卡」。
輸入時最容易出錯的是這幾項:有效期限寫成 YY/MM、CVV 填成卡背其他數字、卡號多打了空格、英文姓名與卡面不一致。逐字對照卡面重打一次,綁不上的機率會降下來很多。
手續費怎麼算:200 元這條線的實際影響
這是全篇最實用的一段。把費用拆成兩層來看就清楚了。
| 費用項目 | 收取方 | 金額或規則 | 來源 |
|---|---|---|---|
| 平台服務費 | 支付寶/微信支付 | 單筆 200 元人民幣以內免收,超過則加收 | 中國人民銀行廣東省分行公開說明 |
| 海外交易手續費 | 台灣發卡銀行 | 依各銀行規定,約 1% 至 3% | 各銀行條款 |
| 匯率 | 國際卡組織與發卡行 | 依付款當下的即時匯率結算 | 發卡行公告 |
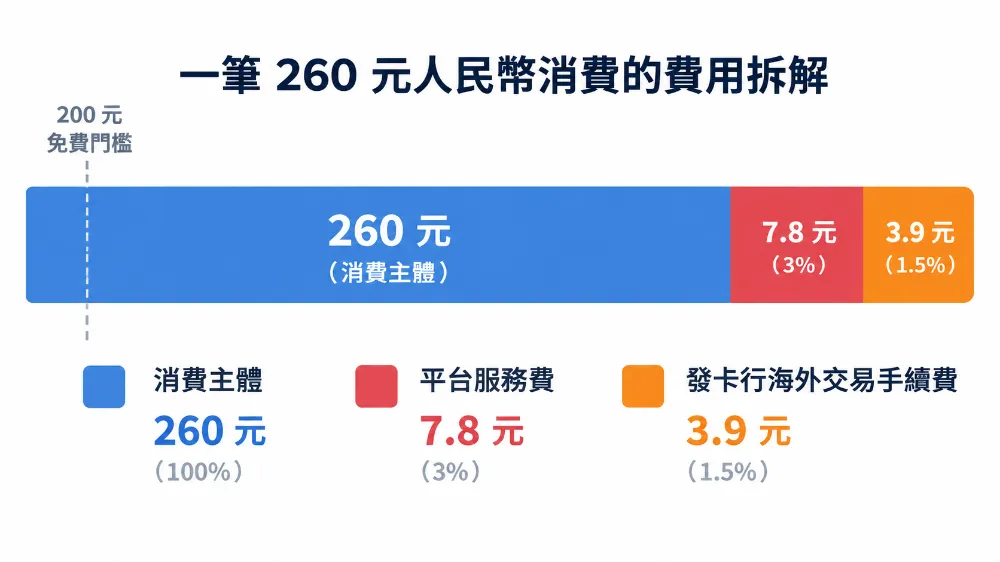
算一個具體的例子。假設你在中山路吃一頓飯,消費 260 元人民幣。支付寶平台費大約是 260 乘 3% 等於 7.8 元,加上發卡行 1.5% 的海外交易手續費約 3.9 元,實際成本約 271.7 元,帳面金額的 4.5%。同一頓飯如果你分成兩筆 130 元的付款,兩筆都在 200 元以內,平台費歸零,只剩下發卡行的 1.5%。
這裡要說清楚一件事:我不建議為了省錢刻意拆單到很碎,那種做法在部分商家端反而可能被系統判定異常。比較實際的做法是,在自然形成的消費單位上順手拆——例如兩杯飲料分兩筆、兩件商品分兩筆,而不是把一頓正常的午餐硬拆成四筆。
另外,海外交易手續費的實際比例各家不同,有些銀行海外消費免手續費,有些則是 1% 到 3% 不等。這個數字請直接看自己發卡行的條款,不要照抄任何一篇攻略,因為不同銀行的方案差異遠大於平台費的差異。出發前把信用卡清單看一輪,海外回饋高於手續費的卡當主力,其餘當備援,這是最實際的省法。
順帶一提,支付寶與微信支付也曾推過外卡手續費減免的活動,但活動期有時效性。付款前直接看 App 當下顯示的費用與規則,比記住任何一篇文章裡的數字都準確。
綁卡失敗的六種情況與排查順序
即使綁卡成功,實際付款時仍可能失敗。依據多方整理的常見情況,大致有以下六類,附上對應的處理方式:
| 失敗情況 | 可能原因 | 怎麼處理 |
|---|---|---|
| 銀行直接拒絕 | 發卡行風控擋下第三方支付 | 致電客服確認是否開通海外與線上交易,請對方解除對第三方平台的限制,等 30 分鐘至 2 小時再試 |
| 驗證失敗 | 網路不穩或 3D 驗證中斷 | 切換 Wi-Fi 或行動網路重送;確認簡訊 OTP 未逾時 |
| 資料錯誤 | 卡號、效期或 CVV 打錯 | 逐字對照卡面重輸,英文姓名須與卡片完全一致 |
| 嘗試次數超限 | 多次失敗被暫時鎖定 | 等待約 24 小時,或先改綁另一張卡 |
| 付款時提示不支援 | 商家使用個人收款碼,非正式商戶碼 | 詢問店家是否有正式商戶收款碼,或改用現金與實體卡 |
| App 顯示失敗但銀行通知扣款 | 交易處於授權保留或待處理狀態 | 先確認 App 交易紀錄與商家收款紀錄,不要立刻重刷 |
最後一項特別要強調。銀行通知扣款不代表商家已收到款,可能是授權保留或待入帳狀態。在這種情況下連續重刷,容易產生多筆待處理交易,帳單回來會很難對。所以付款失敗時的第一個動作永遠是:回到 App 看交易狀態,確認是成功、失敗、待處理,還是根本沒有產生訂單。
還有一個實務經驗值得記:如果一張卡在支付寶與微信支付都失敗,多半是發卡行或卡片設定的問題;如果只有某一家店失敗、其他店都能用,則更可能是商家收款場景的差異。判斷方向對了,處理速度會差很多。
境外卡在大陸做不到的五件事
用台灣信用卡綁定的支付寶或微信支付,只開放「消費付款」一項功能。以下這些全部做不到,出發前要先有心理準備:
- 不能轉帳給個人,也不能收別人的轉帳
- 不能儲值餘額、不能提現
- 不能發紅包
- 不能購買理財產品、不能繳水電費等生活費用
- 在台灣、香港、澳門境內無法使用,只限中國大陸境內消費場景
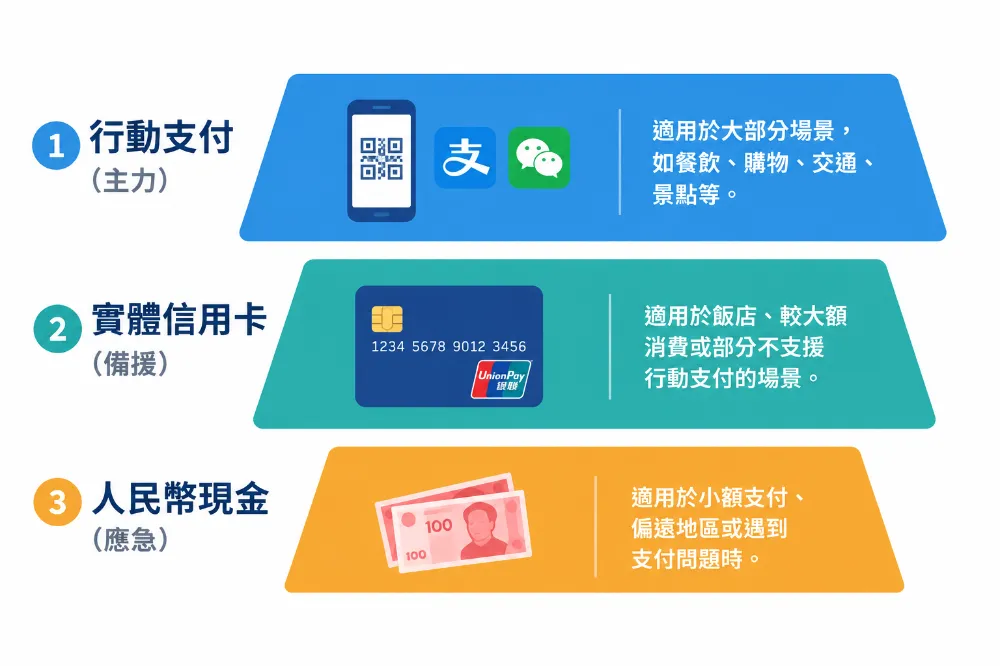
要解鎖完整功能,唯一的路是在大陸當地銀行臨櫃開立帳戶,對短期旅遊並不現實;現金的準備與兌換方式則整理在廈門人民幣換匯與現金準備攻略。所以實務上的做法是準備三層防線:支付寶當主力、微信支付當備援、少量人民幣現金當緊急備用。兩個平台都設好,商家覆蓋與風控結果可能不同,其中一個暫時失敗時還有另一個能用。
TourCard 已停辦,替代方案有哪些
過去有旅客被推薦 TourCard 這種上海銀行發行的預付卡,特色是儲值後可避開每筆消費的平台手續費,缺點是每次儲值會被收取 5% 手續費。依 2026 年的資訊,支付寶端已於 2026 年 5 月 29 日起停止 TourCard 的開卡與啟用服務;既有帳戶仍可儲值、消費與退款直到到期,但新申請已改走其他管道。
如果你的旅計畫原本打算靠 TourCard 省手續費,這一段要重新評估,延伸閱讀可以看大陸旅遊必備 App 與支付工具清單。替代方向有兩個:一是選擇本身就不收海外交易手續費、或海外回饋足以抵銷手續費的台灣信用卡;二是留意中國銀聯推出的 Nihao China App,這是面向境外來華人士的一站式數位服務平台,支援境外手機號與國際信箱直接註冊,無需綁定境內銀行卡即可使用主流二維碼支付,涵蓋 27 種語言版本。依銀聯公開資訊,截至 2026 年 7 月該 App 下載量已超過 80 萬,覆蓋全球逾 160 個國家和地區。
Nihao China 是否在廈門適用、支援哪些支付場景,建議出發前直接查官方說明,不要照抄二手資訊。這類新工具的覆蓋範圍變動很快。
廈門當地的付款環境補充
幾個和廈門直接相關的背景資訊,讓你在當地遇到突發狀況時有判斷依據。
廈門是銀聯受理環境相對成熟的城市。2026 年 9 月 8 日第二十六屆中國國際投資貿易洽談會在廈門國際博覽中心開幕,中國銀聯作為支付合作夥伴參展,銀聯受理網路已覆蓋全球 183 個國家和地區、境外逾 1 億家商戶,100 多個市場支援銀聯移動支付服務。依銀聯公開數據,截至 2026 年 7 月,銀聯外卡內用、外包內用交易同比分別增長 51% 與 53%。
另一個和台灣旅客直接相關的訊息:廈門銀行在五通客運碼頭到達大廳設有台胞金融服務點,提供開卡、移動支付綁定與零錢包兌換等服務。如果你忘記帶現金、需要在碼頭附近補一段,抵達大廳百米處就有這個窗口可以問。
出發前的檢查清單
- 確認台胞證有效期,過期就先處理,實名認證會卡住
- 在台灣完成支付寶與微信支付的註冊、實名認證與綁卡
- 確認信用卡已開通海外交易與線上交易
- 確認手機能收到台灣門號簡訊,或事先確認 eSIM 方案支援收簡訊
- 至少兩張不同銀行的卡,一張主力一張備援
- 準備約 300 至 500 元人民幣小面額現金,分兩處放置
- 把發卡銀行的海外客服電話與支付平台的客服管道離線保存
- 抵達後先在便利商店做一筆 20 至 50 元的小額測試,確認可用再繼續
實體卡與手機分開保管,不要把所有付款工具放在同一個錢包裡。
常見問題
廈門可以用台灣信用卡嗎?
可以,但要分兩種情況。用實體卡在店家刷卡,僅在國際連鎖品牌飯店、大型百貨、免稅店與部分景點商店較容易成功,一般小吃店、市集與多數餐廳只收銀聯卡,Visa、Mastercard 實體卡會被拒。用行動支付則廣泛可行,把台灣信用卡綁定支付寶或微信支付後,絕大多數商戶收款碼都能付款。
台灣信用卡綁定支付寶或微信支付,手續費怎麼算?
分兩層。第一層是支付平台手續費,依中國人民銀行廣東省分行公告,支付寶與微信支付對單筆交易金額 200 元人民幣以內的國際卡交易免收手續費,超過 200 元部分會加收平台服務費。第二層是台灣發卡銀行的海外交易手續費,依各銀行規定約 1% 至 3%。因此單筆超過 200 元時總成本會明顯上升,付款前應先看 App 當下顯示的費用。
台灣信用卡在大陸可以付款給別人或轉賬嗎?
不可以。用境外信用卡開通的支付寶或微信支付只開放消費付款功能,不能轉帳給個人、不能收別人轉帳、不能儲值餘額、不能提現,也無法發紅包。這是境外卡在中國大陸的統一限制,若需要完整功能,必須在大陸當地銀行臨櫃開立帳戶,對短期旅遊並不現實。
我的台灣信用卡綁不上支付寶怎麼辦?
先確認三件事。第一,看卡面標誌,Visa、Mastercard、JCB、Diners Club 多數可綁定,但台灣發行的銀聯卡不適用。第二,致電發卡銀行客服確認是否已開通海外交易與線上交易,以及是否限制第三方支付平台。第三,確認手機能收到台灣門號的簡訊驗證碼。若單張卡怎麼試都失敗,最有效的做法是換另一家銀行的卡,成功率通常立刻不同。
只帶現金去廈門夠不夠?
建議以行動支付為主、現金為輔。現金準備約 300 至 500 元人民幣的小面額即可,用於應付小攤、部分老舊景區售票亭、自動販賣機故障或系統異常等情況。但不要只帶現金:線上訂票、部分無人設備與平台交易未必提供現金入口。付款工具最好分三層備援,並把實體卡與手機分開保管。
資料來源與更新說明
本文的支付規則與市場數據,交叉整理自以下公開來源,實際使用前請再以官方 App 與發卡銀行當下顯示為準:
- 中國人民銀行廣東省分行公開說明(移動支付外卡手續費減免活動、單筆 200 元以內免收手續費)
- 新華網《購在中國:共享開放發展新機遇》白皮書(2026 年,含境外卡使用與入境消費數據)
- 中國人民銀行境外人士支付服務指南及《外國商務人士在華工作生活指引(2025 年版)》
- 中國銀聯公開資訊(受理網路覆蓋、Nihao China App、外卡內用與外包內用交易增長)
- 台灣多家發卡銀行海外交易手續費與旅遊回饋條款
如果你還在猶豫要不要為了這趟行程換一張卡,我的看法是:先別急著申辦。把手上現有的卡用銀行 App 的海外交易功能篩一輪,能用、費用算得清楚的先留著,等真的遇到額度或回饋不夠的情況再說。多數人卡少,不是卡壞,是從來沒有把既有卡的外幣權益看過一遍。廈門可以用台灣信用卡嗎這個問題,答案一直都在你手機裡,只是要分「實體」和「行動」兩種用法去看。
發表您的評論